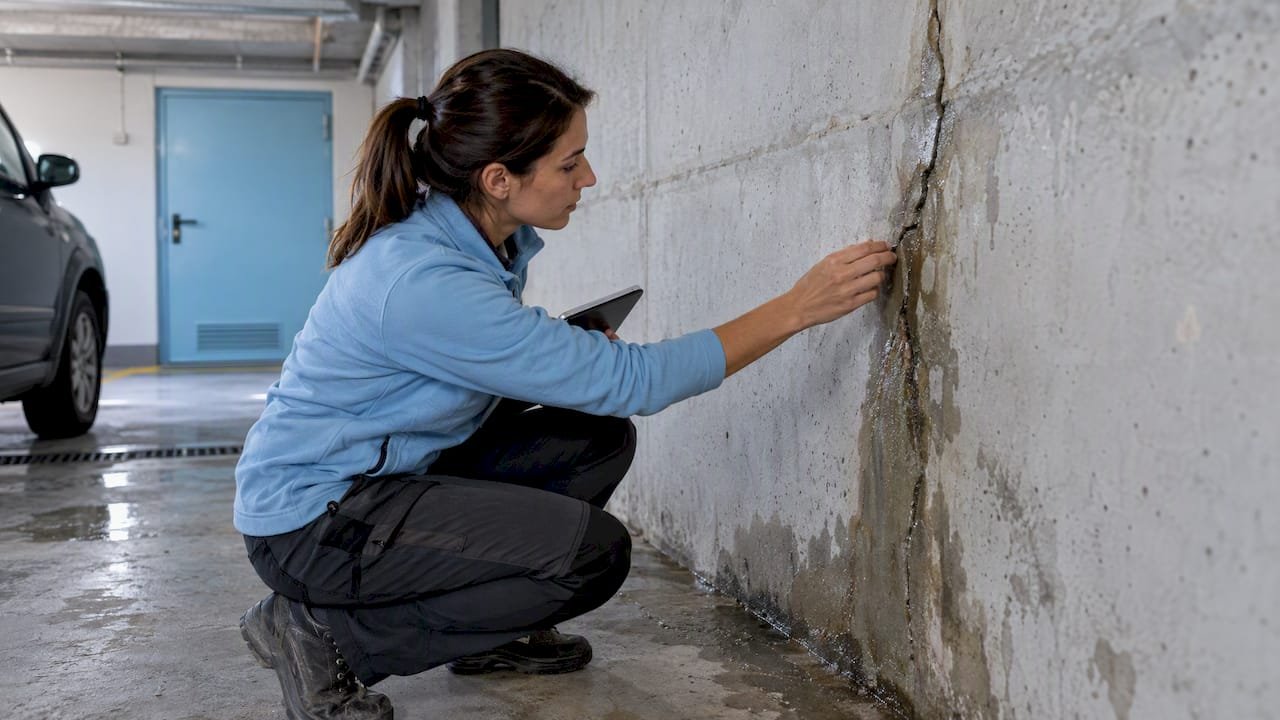
El seguro decenal cubre las humedades solo en un caso concreto: cuando la entrada de agua es consecuencia de un defecto que afecta a la estructura del edificio y compromete su resistencia y estabilidad. La humedad por condensación y la mayoría de las filtraciones o ascensiones por capilaridad se tratan como problemas de habitabilidad, y quedan fuera de esta póliza. Esta guía explica dónde está el límite, qué garantías legales quedan para el resto de casos y cómo comprobar el origen de la humedad antes de reclamar.
En resumen
- El seguro decenal garantiza durante diez años los daños materiales que afectan a cimentación, soportes, vigas, forjados o muros de carga y comprometen la estabilidad del edificio.
- Una humedad por condensación o por capilaridad, sin fallo estructural detrás, no activa normalmente esta póliza.
- Una filtración puede entrar solo si se demuestra que la causa es un defecto estructural, como una grieta en un elemento de carga, o si se contrataron coberturas opcionales de impermeabilización.
- Los defectos de habitabilidad tienen una garantía legal de tres años y los de acabado de un año, según la LOE.
- Un informe técnico sobre el origen de la humedad es el primer paso para saber a quién reclamar.
Tabla de contenidos
- Qué es el seguro decenal y qué garantiza la ley
- ¿Cubre el seguro decenal las humedades?
- Cuándo una filtración sí puede quedar cubierta
- Qué suele quedar fuera de la póliza
- Condensación: por qué no es un caso decenal
- Capilaridad: tampoco encaja por sí sola
- Plazos: cuánto tiempo hay para reclamar
- Cómo comprobar la causa y reclamar paso a paso
- Nuestra opinión: lo que vemos en viviendas de Madrid
- Qué hacer si la póliza no responde
- Visita técnica para saber de qué humedad se trata
- Preguntas frecuentes
- Fuentes
Qué es el seguro decenal y qué garantiza la ley
La Ley 38/1999 de Ordenación de la Edificación (LOE) fija tres plazos de responsabilidad por los defectos de un edificio, según su gravedad:
- Diez años para daños materiales causados por vicios o defectos que afecten a la cimentación, los soportes, las vigas, los forjados, los muros de carga u otros elementos estructurales y comprometan directamente la resistencia mecánica y la estabilidad.
- Tres años para daños causados por vicios o defectos de elementos constructivos o instalaciones que incumplan los requisitos de habitabilidad.
- Un año para el constructor, por defectos de ejecución en elementos de terminación o acabado.
El seguro decenal es el que respalda el primero de los plazos. Es un seguro de daños materiales que el promotor debe contratar en edificaciones de vivienda, y la póliza sigue el texto de la ley: cubre lo que la ley define como daño estructural, no cualquier defecto visible en la vivienda.
Esto explica por qué muchos propietarios se llevan una sorpresa. La póliza se llama “decenal”, pero los diez años no protegen contra todo lo que falle en diez años. Protegen contra una categoría muy concreta de daño.
¿Cubre el seguro decenal las humedades?
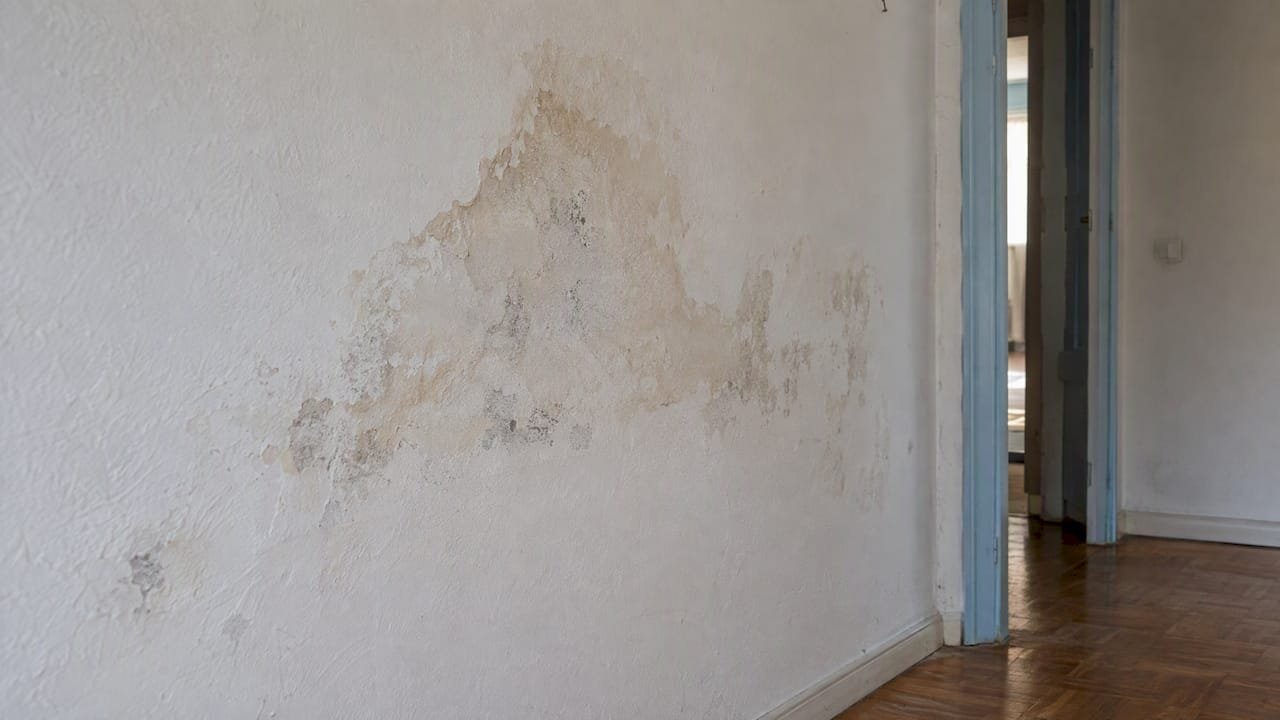
La respuesta corta es: depende de la causa, no del síntoma. Una mancha de humedad es un síntoma. El seguro decenal se activa por la causa, y esa causa tiene que ser estructural.
Según la práctica habitual del sector reportada en 2024, las humedades por filtración o condensación que no derivan de un fallo estructural, como una grieta en un muro de carga, generalmente no están cubiertas por el seguro decenal obligatorio. Esa misma fuente apunta que solo una pequeña parte de las comunidades con daños reportados, en torno al 10%, presenta una afectación estructural real que active la póliza.
En la práctica, el análisis se resume así:
| Tipo de humedad | Origen habitual | ¿Entra en el decenal? | Vía más probable |
|---|---|---|---|
| Condensación | Vapor de agua que se condensa en superficies frías por falta de ventilación o aislamiento | No suele entrar | Garantía de tres años si hay defecto de habitabilidad; mantenimiento y ventilación |
| Capilaridad | Agua del terreno que asciende por el muro por falta o fallo de barrera | Solo si hay defecto estructural demostrado | Garantía de tres años si el edificio es reciente; tratamiento específico |
| Filtración en muro enterrado | Agua del terreno que atraviesa muros de sótano o garaje | Puede entrar si hay fallo estructural o cobertura opcional contratada | Informe pericial para fijar la causa |
| Rotura de tubería | Instalación interior | No | Seguro de hogar o de comunidad |
Cuándo una filtración sí puede quedar cubierta
Las filtraciones son el caso más discutido. Una filtración puede estar cubierta si se demuestra un nexo causal directo con un fallo estructural, por ejemplo una grieta en un elemento de carga que permita el paso de agua. Fuera de ese supuesto, se considera un problema de habitabilidad, que corresponde a la garantía trienal.
Hay un segundo factor: las coberturas opcionales. Las condiciones de una póliza concreta, como la ficha informativa de un seguro de garantía decenal de 2026, indican que las coberturas de impermeabilización de cubiertas, fachadas y sótanos son opcionales. Es decir, que una póliza no cubra el agua en un sótano no es un incumplimiento del asegurador si esa garantía no se contrató.
Antes de nada, conviene reunir tres datos:
- La póliza del seguro decenal de la promoción, que debería constar en la escritura o en el libro del edificio.
- Las coberturas contratadas: estructurales solo, o también impermeabilización de cubiertas, fachadas y sótanos.
- La fecha de recepción de la obra, porque desde ahí corren los plazos.
Muros enterrados, sótanos y garajes
En sótanos y garajes la entrada de agua lateral por el terreno es frecuente en la Comunidad de Madrid, sobre todo en zonas con nivel freático alto o rellenos mal drenados. Si el agua entra por una junta mal ejecutada o por falta de impermeabilización, lo habitual es que se trate de un defecto de ejecución o de habitabilidad. Si entra por una fisura que viene de un movimiento estructural, el caso cambia. Distinguir una cosa de otra requiere medir y observar, no suponer. Sobre cómo se producen estos casos se detalla en por qué ocurren filtraciones laterales en una propiedad y en la página de filtraciones en muros enterrados.
Qué suele quedar fuera de la póliza
La propia LOE, en su artículo 19, establece que salvo pacto en contrario el seguro no cubre daños por mal uso o falta de mantenimiento, daños a bienes muebles, daños a inmuebles contiguos ni los derivados de caso fortuito, fuerza mayor o actos de terceros. Las pólizas del mercado repiten estas exclusiones y añaden otras habituales: actos intencionados o fraudulentos, daños corporales y perjuicios económicos distintos de los daños materiales.
Traducido a humedades, quedan fuera con frecuencia:
- Condensación por uso de la vivienda: secar ropa en interior sin ventilar, ventilación insuficiente o calefacción irregular se consideran uso y mantenimiento, no defecto estructural.
- Humedades tras reformas del propietario: una modificación posterior, como cerrar una terraza o eliminar una cámara de aire, rompe el nexo con la obra original.
- Daños en mobiliario, pintura decorativa o ropa: son bienes muebles o acabados.
- Roturas de tuberías: la vía es el seguro de hogar o el de la comunidad, no el decenal.
- Humedades que aparecen fuera del periodo de cobertura: pasados los diez años, ya no hay póliza a la que acudir.
El Código Técnico de la Edificación añade otro criterio. Su documento HS 1, aprobado por el Real Decreto 314/2006, exige limitar el riesgo de presencia inadecuada de agua en el interior de los edificios procedente de precipitaciones, escorrentías, terreno o condensaciones. Si una obra incumple esa exigencia, el defecto es de habitabilidad: aquí entra la garantía de tres años, no el decenal.
Condensación: por qué no es un caso decenal
La condensación aparece cuando el vapor de agua del interior se enfría al contacto con superficies frías y se convierte en agua. Suele verse en esquinas, detrás de armarios, en ventanas y en puentes térmicos. Según la misma fuente sectorial, afecta a la habitabilidad y no a la estabilidad del edificio, y puede corresponder a la garantía trienal.
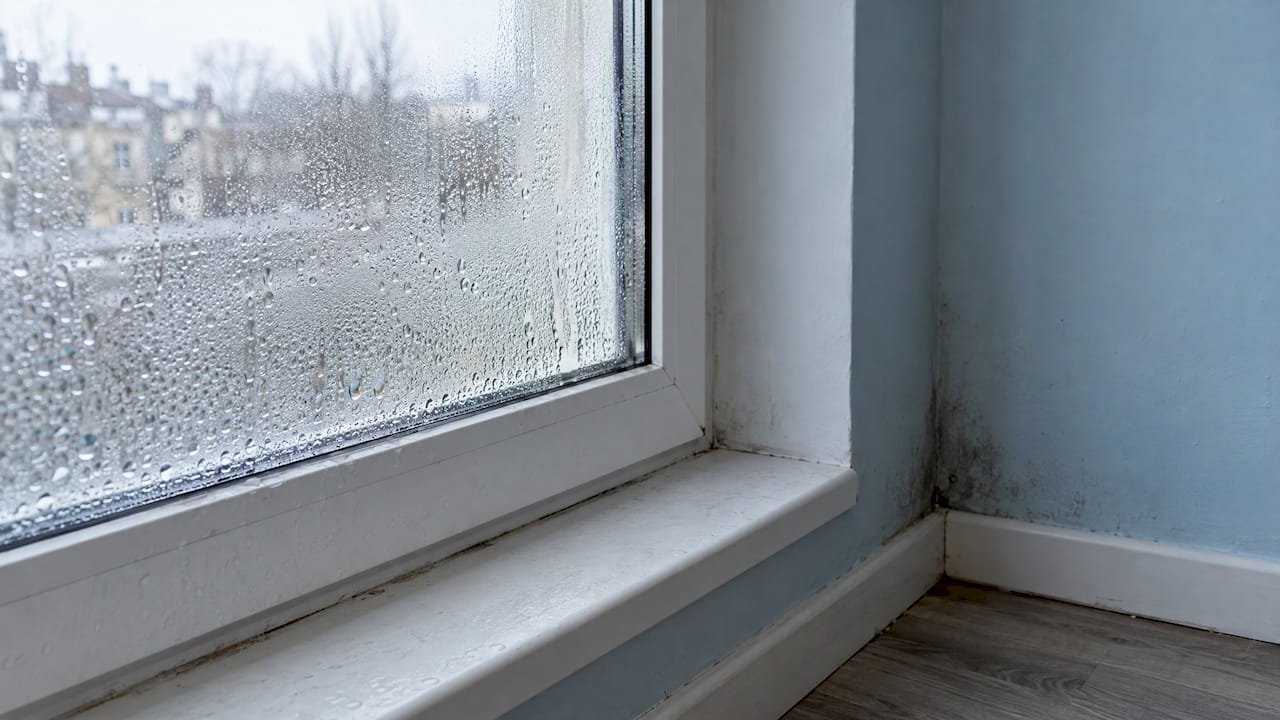
Si la vivienda es nueva y la condensación aparece en los primeros tres años, existe margen para reclamar al promotor si se demuestra que hay un defecto de aislamiento, de ventilación o de ejecución. Pasado ese plazo, el propietario asume el tratamiento.
Un aviso práctico: el deshumidificador alivia el síntoma, pero no es una solución definitiva. Reduce la humedad ambiental mientras funciona, y el problema vuelve al apagarlo porque la causa (puente térmico, falta de renovación de aire, aislamiento deficiente) sigue ahí. Un tratamiento duradero actúa sobre la causa. Las pautas básicas se resumen en 10 consejos para controlar la condensación, y la reparación se explica en reparar condensación.
Capilaridad: tampoco encaja por sí sola
La capilaridad es el ascenso del agua del terreno por los poros del muro. Se reconoce por manchas que arrancan en la base de la pared, con eflorescencias salinas y pintura que se desprende hasta cierta altura. Es habitual en viviendas antiguas de Madrid sin barrera horizontal, y también aparece en obra reciente cuando la barrera anticapilar se ejecutó mal.
El seguro decenal no la cubre por defecto, salvo que se pruebe un daño estructural asociado o que se hubiera contratado una garantía adicional de impermeabilización. En edificios de más de diez años no hay garantía legal que reclamar, y la vía es el tratamiento. Para identificarla, ayudan las guías sobre cómo detectar humedad por capilaridad y qué es la humedad por capilaridad.
Plazos: cuánto tiempo hay para reclamar
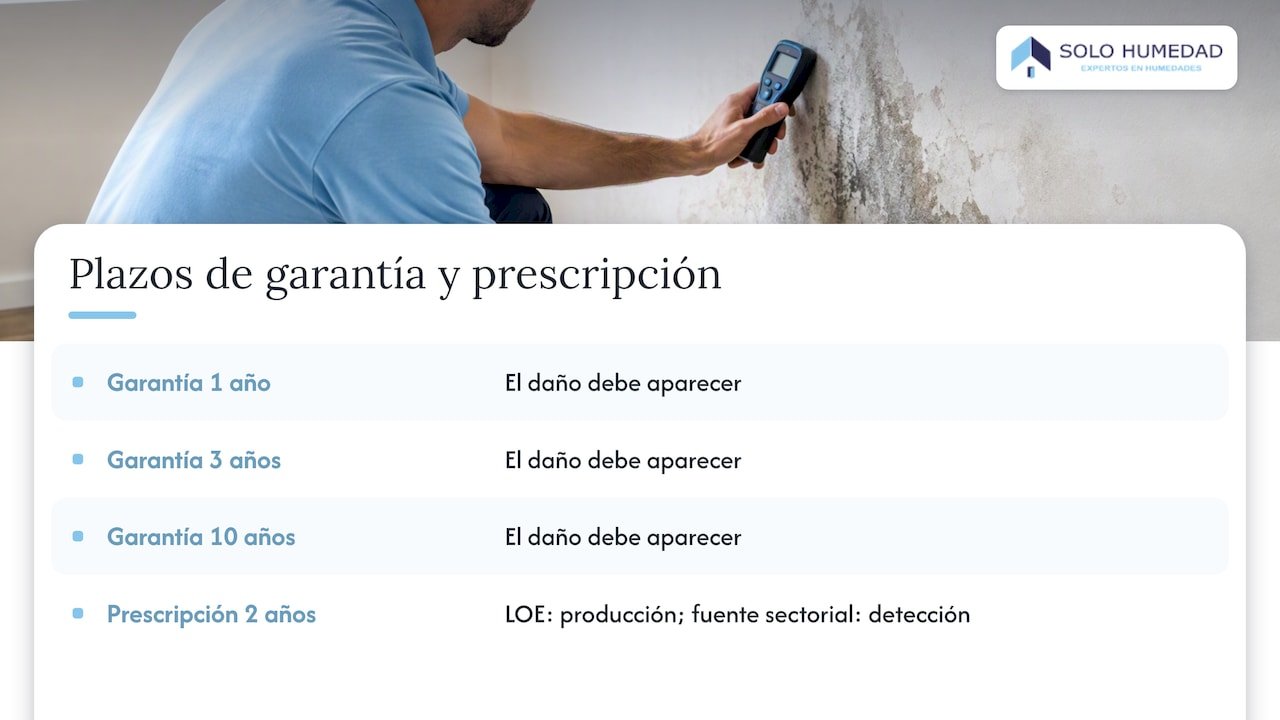
Los plazos de garantía y los de prescripción son cosas distintas. Los de garantía (uno, tres y diez años) marcan durante cuánto tiempo debe aparecer el daño. El de prescripción marca cuánto tiempo hay para actuar una vez detectado. La LOE, en su artículo 18, fija que las acciones para exigir responsabilidad por daños materiales prescriben en dos años desde que se produjeron, y la fuente sectorial citada resume ese margen como dos años desde la detección del daño. Por eso conviene documentar la fecha en que aparece la humedad: fotos, mediciones y comunicaciones.
La idea de que existe una responsabilidad del constructor tras la entrega de la obra no es exclusiva de España. Para una visión comparada, puede consultarse esta explicación sobre la responsabilidad tras la entrega de la obra en otro país europeo. En España mandan los plazos de la LOE.
Cómo comprobar la causa y reclamar paso a paso
La secuencia que funciona en la mayoría de casos:
- Documentar. Fotografiar las manchas con fecha, anotar cuándo aparecen (con lluvia, en invierno, tras ducharse) y guardar cualquier comunicación previa.
- Reunir la documentación del edificio. Póliza decenal, escritura, libro del edificio y fecha de recepción de la obra.
- Determinar el origen técnicamente. Un informe pericial de humedades que indique si la causa es condensación, capilaridad, filtración o una fisura estructural. Sin este informe, la aseguradora y el promotor pueden discutir la causa indefinidamente.
- Reclamar formalmente al promotor y notificar el siniestro a la aseguradora, por escrito y con acuse de recibo.
- Valorar la solvencia de los responsables. La organización de consumidores advierte de que, ante constructores pequeños o insolventes, demandar directamente a la aseguradora puede ser más eficaz para lograr el resarcimiento.
- No dejar el problema sin tratar mientras se reclama. La humedad avanza, y la falta de mantenimiento es una causa de exclusión. Conviene tratar o contener la causa y conservar las pruebas del estado previo.
Si la vivienda es de obra nueva, la página sobre humedad en obra nueva y cómo reclamar amplía este recorrido.
Nuestra opinión: lo que vemos en viviendas de Madrid
En nuestro día a día en Madrid y su Comunidad, la confusión más repetida es creer que el decenal responde por cualquier mancha en un edificio de menos de diez años. No es así, y descubrirlo después de meses de discusión con terceros cuesta tiempo y deja que la humedad siga avanzando.
Nuestra recomendación es empezar por lo técnico. Antes de reclamar a nadie, hay que saber de qué humedad se trata. Medimos, localizamos el origen y dejamos por escrito si el problema es condensación, capilaridad o filtración en muro enterrado. Ese diagnóstico sirve tanto para reclamar, si hay una garantía aplicable, como para tratar la causa con una solución duradera, sin obras innecesarias.
También conviene desconfiar de las soluciones que atacan solo el síntoma: pintar encima, poner un deshumidificador o aplicar un producto sin diagnóstico previo. La mancha vuelve, y el reclamo posterior se complica porque desaparecen las pruebas.
— Raul
Qué hacer si la póliza no responde
Cuando no hay cobertura, sea porque la humedad no es estructural, porque pasaron los plazos o porque la edificación es antigua, queda el tratamiento de la causa. Cada tipo exige una solución distinta:
- Condensación: mejorar ventilación, corregir puentes térmicos y tratar las superficies afectadas.
- Capilaridad: crear una barrera que corte el ascenso del agua y renovar los revestimientos dañados por las sales.
- Filtraciones en muros enterrados: impermeabilizar y, cuando procede, drenar el terreno para aliviar la presión del agua contra el muro.
En comunidades de vecinos, la decisión suele llevarse a la junta de propietarios, con informe técnico y presupuesto por escrito. Las soluciones para filtraciones en muros enterrados y el procedimiento paso a paso detallan cómo se aborda.
Visita técnica para saber de qué humedad se trata
Solo Humedad trabaja exclusivamente con humedades en Madrid y la Comunidad de Madrid, con más de 25 años de experiencia. La visita técnica incluye un diagnóstico sin compromiso con instrumental avanzado, que identifica si la causa es condensación, capilaridad o filtración en muro enterrado. Después se entrega un presupuesto por escrito, con garantía escrita del tratamiento.
Si hay una póliza o un promotor a quien reclamar, ese diagnóstico aporta la base técnica. Si no los hay, permite tratar el problema con la solución adecuada. Puede solicitarse desde la página principal de Solo Humedad o a través de la información sobre qué implica el diagnóstico.
Preguntas frecuentes
¿El seguro decenal cubre humedades por filtración de agua?
Solo si la filtración se debe a un defecto estructural demostrable, como una grieta en un muro de carga que deja pasar el agua, o si se contrataron las coberturas opcionales de impermeabilización. En otros casos se trata como defecto de habitabilidad, con garantía de tres años. Un informe técnico del origen es lo que decide el encaje.
¿Y las humedades por condensación o capilaridad?
La condensación afecta a la habitabilidad y no a la estabilidad, por lo que el decenal no la cubre normalmente. La capilaridad tampoco, salvo que exista un daño estructural asociado. En ambos casos puede aplicarse la garantía trienal si la vivienda es reciente y hay un defecto de obra.
¿Qué garantía aplica si la humedad aparece al año o a los dos años de comprar?
La LOE establece tres años de responsabilidad por defectos que afecten a la habitabilidad, y un año para el constructor por defectos de acabado. Una humedad que aparece en ese periodo puede reclamarse al promotor o constructor si se acredita que proviene de la obra.
¿Qué no cubre un seguro decenal además de las humedades de uso?
Salvo pacto en contrario, excluye daños por mal uso o falta de mantenimiento, daños a bienes muebles o a inmuebles contiguos, y los causados por fuerza mayor, caso fortuito o actos de terceros. Tampoco responde de reformas posteriores hechas por el propietario.
¿Qué hago primero si tengo humedad en una vivienda de obra reciente?
Documentar con fotos y fechas, localizar la póliza y pedir un diagnóstico técnico que determine el origen. Después se reclama por escrito al promotor y se avisa a la aseguradora, sin esperar más de lo necesario por los plazos de prescripción.
Fuentes
- Ley 38/1999 de Ordenación de la Edificación, BOE
- Real Decreto 314/2006, Código Técnico de la Edificación, BOE
- Qué cubre el seguro decenal de una vivienda nueva y cómo reclamar
- Ficha informativa de un seguro de garantía decenal, 2026
- Análisis sobre grietas en casa nueva y seguro decenal
- Responsabilidad tras la entrega de la obra